Steuerlicher Wohnsitz im Ausland: Wohnsitz, 183 Tage, DBA
Steuerlicher Wohnsitz im Ausland einfach erklärt: wann du in Deutschland steuerpflichtig bleibst, was die 183-Tage-Regel wirklich sagt und wie DBA helfen.
Den steuerlichen Wohnsitz ins Ausland zu verlegen klingt nach einem einzigen Schritt. Wohnung kündigen, abmelden, fertig. In Wirklichkeit entscheiden Umstände, nicht Formulare. Und weil zwei Staaten diese Umstände unterschiedlich bewerten können, ist es eines der Themen, bei denen sich Auswanderer am häufigsten verschätzen.
Hier bekommst du die Begriffe so erklärt, dass du sie in einem Beratungstermin sicher verwendest: Wohnsitz, gewöhnlicher Aufenthalt, Ansässigkeit, 183-Tage-Regel und Doppelbesteuerungsabkommen. Dazu die typischen Irrtümer und eine Liste, was du vorbereiten solltest.
Wichtig: Das ist keine Steuerberatung. Wie die Regeln in deinem Fall zusammenwirken, hängt vom Zielland, vom jeweiligen Abkommen, deiner Tätigkeit und deinem Vermögen ab. Verbindlich hilft dir eine Steuerberatung mit Schwerpunkt internationales Steuerrecht, im Zweifel zusammen mit dem Finanzamt.
Wann bist du in Deutschland unbeschränkt steuerpflichtig?
Nach dem Einkommensteuergesetz ist unbeschränkt steuerpflichtig, wer in Deutschland einen Wohnsitz oder seinen gewöhnlichen Aufenthalt hat. Unbeschränkt heißt: Deutschland darf grundsätzlich dein gesamtes Einkommen weltweit besteuern, soweit kein Doppelbesteuerungsabkommen etwas anderes regelt. Beide Begriffe sind in der Abgabenordnung definiert.
Wohnsitz nach § 8 AO
Laut § 8 AO hat jemand einen Wohnsitz dort, wo er eine Wohnung unter Umständen innehat, die darauf schließen lassen, dass er die Wohnung beibehalten und benutzen wird. Drei Dinge stecken darin: Es muss eine Wohnung sein, du musst darüber verfügen können, und die Umstände müssen zeigen, dass du sie behältst und nutzt.
Entscheidend ist: Das Gesetz nennt hier keine Mindestzahl an Tagen. Eine Wohnung, die für dich bereitsteht und die du regelmäßig nutzt, kann ein Wohnsitz sein, auch wenn du die meiste Zeit woanders lebst. Das betrifft auch das eigene Zimmer im Haus der Eltern, wenn es dir weiter zur Verfügung steht. Ob die Umstände dafür sprechen, wird im Einzelfall beurteilt.
Gewöhnlicher Aufenthalt nach § 9 AO
Den gewöhnlichen Aufenthalt hat jemand dort, wo er sich unter Umständen aufhält, die erkennen lassen, dass er dort nicht nur vorübergehend verweilt. Für Deutschland gilt nach § 9 AO ein zusammenhängender Aufenthalt von mehr als sechs Monaten stets und von Beginn an als gewöhnlicher Aufenthalt. Kurze Unterbrechungen zählen nicht. Eine Ausnahme gilt für Aufenthalte, die ausschließlich privaten Zwecken wie Besuch oder Erholung dienen und nicht länger als ein Jahr dauern.
Für Auswanderer heißt das vor allem: Wer keine Wohnung in Deutschland mehr hat, sich aber trotzdem viele Monate am Stück hier aufhält, kann über den gewöhnlichen Aufenthalt wieder unbeschränkt steuerpflichtig werden.
Warum beendet die Abmeldung deinen steuerlichen Wohnsitz nicht automatisch?
Weil das Melderecht und das Steuerrecht zwei verschiedene Dinge sind. Die Abmeldung nach dem Bundesmeldegesetz ändert, was im Melderegister steht. Sie ist ein wichtiges Indiz, aber das Finanzamt schaut auf die tatsächlichen Verhältnisse: Gibt es noch eine Wohnung? Wer nutzt sie? Wie oft bist du da?
Typische Situationen, in denen der Wohnsitz trotz Abmeldung bleiben kann:
- Die Eigentumswohnung bleibt leer stehen und möbliert, damit du bei Besuchen dort schlafen kannst.
- Die Mietwohnung wird nicht gekündigt, sondern nur zeitweise an Freunde überlassen.
- Partner oder Kinder leben weiter in der gemeinsamen Wohnung in Deutschland.
- Ein Zimmer bei den Eltern steht dauerhaft für dich bereit und wird regelmäßig genutzt.
Ob du eine Wohnung behalten kannst, ohne dass sie ein Wohnsitz bleibt, zum Beispiel durch eine langfristige Vermietung an Fremde, ist genau die Art Frage, die du mit einer Steuerberatung klärst, bevor du dich entscheidest.
Was sagt die 183-Tage-Regel wirklich?
Kaum eine Zahl wird beim Thema steuerlicher Wohnsitz im Ausland so oft falsch verwendet. Der verbreitete Satz lautet: Wer mehr als 183 Tage im Jahr im Ausland ist, zahlt in Deutschland keine Steuern mehr. Das stimmt so nicht.
Die 183-Tage-Regel steht in den meisten deutschen Doppelbesteuerungsabkommen im Artikel über Einkünfte aus unselbständiger Arbeit, angelehnt an das OECD-Musterabkommen. Sie beantwortet eine engere Frage: Darf der Staat, in dem ein Arbeitnehmer vorübergehend arbeitet, dessen Lohn besteuern? Nach dieser Regel bleibt das Besteuerungsrecht beim Ansässigkeitsstaat, wenn drei Bedingungen zusammen erfüllt sind:
- Der Arbeitnehmer hält sich im maßgeblichen Zeitraum nicht länger als 183 Tage im Tätigkeitsstaat auf.
- Der Arbeitgeber ist nicht im Tätigkeitsstaat ansässig.
- Der Lohn wird nicht von einer Betriebsstätte des Arbeitgebers im Tätigkeitsstaat getragen.
Fehlt eine Bedingung, darf der Tätigkeitsstaat besteuern. Der maßgebliche Zeitraum ist je nach Abkommen das Kalenderjahr, das Steuerjahr des anderen Staates oder ein beliebiger Zeitraum von zwölf Monaten. Wie Tage gezählt werden, regelt die Finanzverwaltung in einem BMF-Schreiben zur Behandlung des Arbeitslohns nach den Doppelbesteuerungsabkommen. Auch Anreise-, Abreise- und Wochenendtage können mitzählen.
Zwei Dinge sind also wichtig. Erstens ist die Regel kein Test dafür, ob du in Deutschland unbeschränkt steuerpflichtig bist. Das entscheiden § 8 und § 9 AO. Zweitens gilt sie für Arbeitnehmer. Für Selbständige richtet sich die Besteuerung in den meisten Abkommen danach, wo sie ansässig sind und ob sie im anderen Staat eine Betriebsstätte oder feste Einrichtung haben. Dazu kommt: Viele Staaten nutzen in ihrem eigenen Recht eine Tagesgrenze, ab der jemand dort als steuerlich ansässig gilt. Die liegt oft bei 183 Tagen, aber nicht überall, und sie ist wieder eine andere Regel.
Was passiert, wenn zwei Länder dich als steuerlich ansässig sehen?
Das kommt häufiger vor, als man denkt. Du behältst zum Beispiel eine Wohnung in Deutschland und mietest eine im neuen Land. Beide Staaten sehen dich nach ihrem Recht als unbeschränkt steuerpflichtig. Hier kommt das Doppelbesteuerungsabkommen ins Spiel, kurz DBA. Es bestimmt, in welchem Staat du im Sinne des Abkommens ansässig bist. Die Prüfung folgt im Musterabkommen einer festen Reihenfolge:
- Ständige Wohnstätte: Wo hast du eine Wohnung, die dir dauerhaft zur Verfügung steht?
- Mittelpunkt der Lebensinteressen: Hast du in beiden Staaten eine Wohnstätte, zählt, wo deine engeren persönlichen und wirtschaftlichen Beziehungen liegen, etwa Familie, Arbeit, Vermögen, Vereine.
- Gewöhnlicher Aufenthalt: Lässt sich der Mittelpunkt nicht bestimmen, zählt, wo du dich gewöhnlich aufhältst.
- Staatsangehörigkeit: Bringt auch das keine Lösung, entscheidet die Staatsangehörigkeit.
- Verständigung: Zuletzt einigen sich die Finanzbehörden beider Staaten.
Das Ergebnis verteilt die Besteuerungsrechte. Es heißt aber nicht, dass Deutschland dich vergisst. Je nach Abkommen und Einkunftsart kann Deutschland bestimmte Einkünfte weiter besteuern oder ausländische Einkünfte beim Steuersatz berücksichtigen. Ob mit deinem Zielland ein Abkommen besteht und was darin steht, ist immer eine Einzelfallprüfung.
Welche Steuerpflichten bleiben nach dem Wegzug in Deutschland?
Beschränkte Steuerpflicht
Auch wer wirklich weggezogen ist, kann in Deutschland beschränkt steuerpflichtig sein. Das betrifft Einkünfte mit Bezug zu Deutschland, zum Beispiel aus einer vermieteten Wohnung hier. Diese Einkünfte gibst du dann weiter in Deutschland an.
Erweiterte beschränkte Steuerpflicht
Das Außensteuergesetz kennt in § 2 eine Sonderregel. Sie kann greifen, wenn eine Person mit deutscher Staatsangehörigkeit in den letzten zehn Jahren vor dem Wegzug mindestens fünf Jahre unbeschränkt steuerpflichtig war, in ein Gebiet mit niedriger Besteuerung zieht oder nirgendwo ansässig ist, und wesentliche wirtschaftliche Interessen in Deutschland behält. Dann kann Deutschland bis zum Ablauf von zehn Jahren nach dem Jahr des Wegzugs mehr Einkünfte besteuern als sonst. Es gibt eine Freigrenze, unter der die Regel nicht greift. Ob das auf dich zutrifft, prüft die Steuerberatung.
Wegzugsbesteuerung bei Beteiligungen
Wer Anteile an einer Kapitalgesellschaft hält, etwa an einer GmbH mit mindestens einem Prozent, kann beim Wegzug so behandelt werden, als hätte er die Anteile verkauft. Seit dem Jahressteuergesetz 2024 können auch bestimmte größere Beteiligungen an Investmentfonds betroffen sein. Wenn du eine eigene GmbH oder größere Fondsdepots hast, gehört das unbedingt früh in die Beratung.
Welche Irrtümer zum steuerlichen Wohnsitz sind am teuersten?
- Irrtum: Wer abgemeldet ist, ist steuerlich weg. Korrektur: Wohnsitz und gewöhnlicher Aufenthalt entscheiden, nicht das Melderegister.
- Irrtum: 183 Tage im Ausland reichen. Korrektur: Die Regel betrifft Arbeitslohn nach DBA und ist kein Ausstiegstest.
- Irrtum: Als digitaler Nomade bin ich nirgends steuerpflichtig. Korrektur: Oft bleibt Deutschland zuständig, gerade wenn du nirgendwo anders ansässig wirst. Mehr dazu im Beitrag digitaler Nomade werden.
- Irrtum: Remote-Arbeit für den deutschen Arbeitgeber ist steuerlich egal. Korrektur: Arbeitstage im Ausland können dort Steuern und Sozialversicherung auslösen, siehe remote arbeiten aus dem Ausland.
- Irrtum: Das kläre ich nach dem Umzug. Korrektur: Ansässigkeit entsteht durch Umstände. Rückwirkend lässt sich daran kaum etwas ändern.
Was solltest du vor dem Termin bei der Steuerberatung vorbereiten?
Je besser du vorbereitet bist, desto kürzer und günstiger wird der Termin. Nimm diese Punkte schriftlich mit:
- Zielland und geplantes Wegzugsdatum
- Ob du eine Wohnung in Deutschland behältst, wer sie nutzt und wie
- Wer mitkommt und wer in Deutschland bleibt
- Wie du Geld verdienst: angestellt, selbständig, Kapitalerträge, Vermietung
- Beteiligungen an Gesellschaften und größere Fondsdepots
- Eine Liste deiner Aufenthaltstage in beiden Ländern, auch geplant
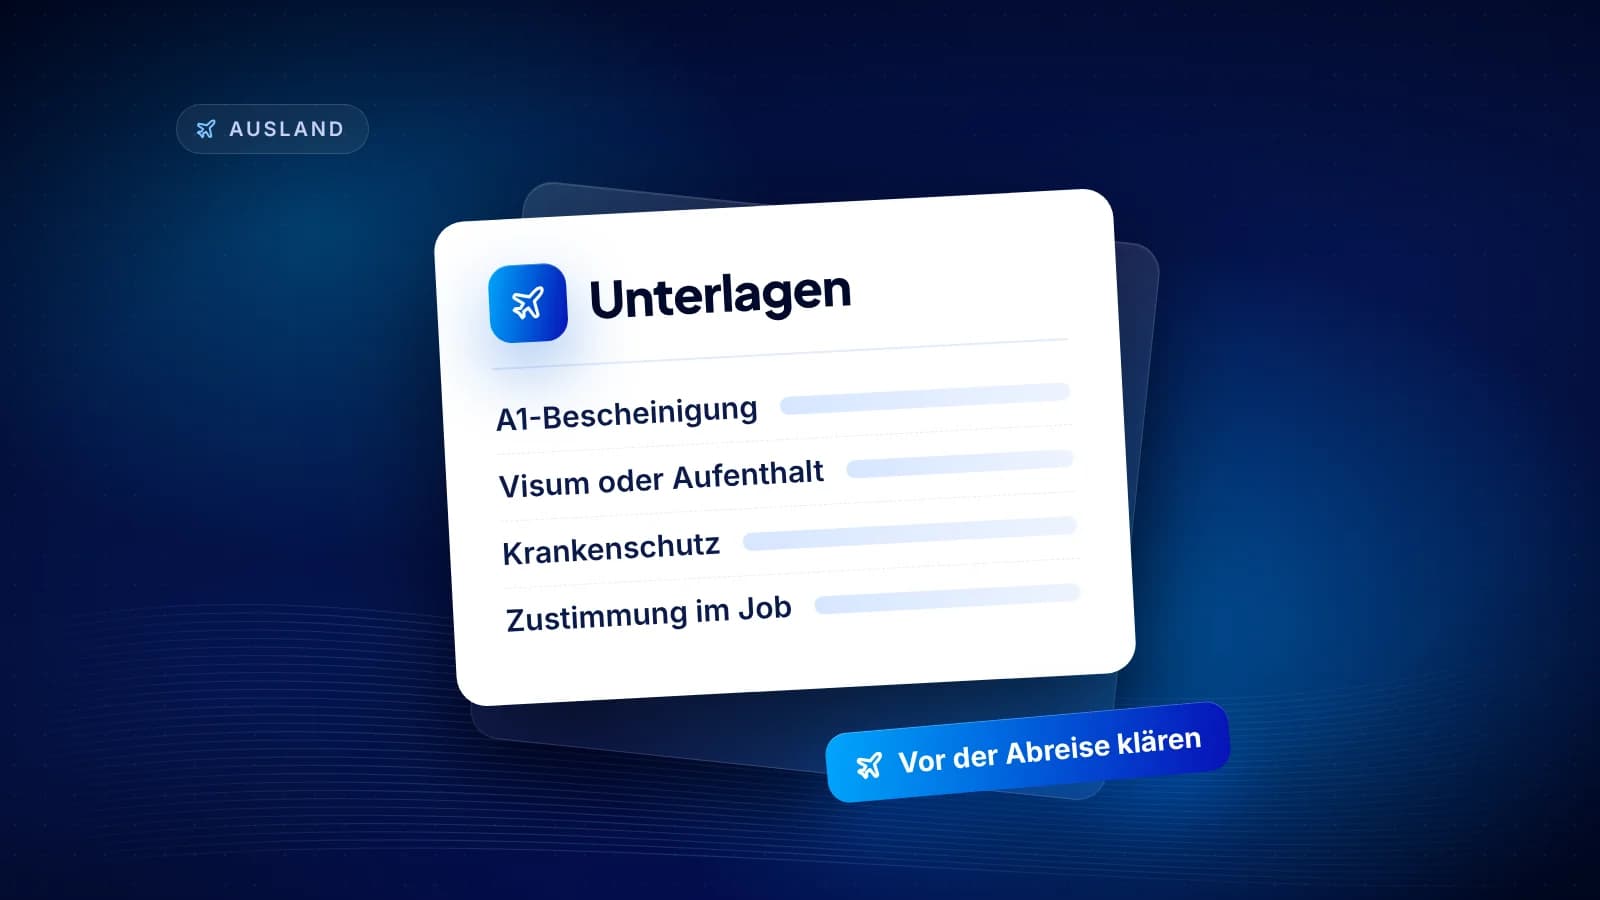
Die Aufenthaltstage solltest du ab sofort festhalten, zum Beispiel in einer einfachen Tabelle mit Datum, Land und Grund. Flugtickets und Mietverträge legst du dazu. Das hilft nicht nur beim Finanzamt, sondern auch bei Krankenversicherung und Aufenthaltsrecht. Welche Fragen in welcher Reihenfolge anstehen, zeigt die Auswandern-Checkliste.
Wie gehst du das Thema steuerlicher Wohnsitz jetzt an?
Der beste Zeitpunkt für die Steuerfrage ist, bevor du Verträge unterschreibst oder kündigst. Dann kannst du noch gestalten, zum Beispiel ob du eine Wohnung behältst oder vermietest. Nach dem Umzug beschreibst du nur noch, was passiert ist.
Wenn du noch am Anfang stehst und vor allem wissen willst, womit du ortsunabhängig Geld verdienen kannst, lohnt sich ein Blick in den Ratgeber. Für den Beruf als digitaler Kundenberater, der komplett per Telefon und Videocall läuft, gibt es ein kostenloses Erstgespräch. Die Steuerfrage für deinen Wegzug ersetzt das nicht, die gehört immer zur Steuerberatung.