Von nebenberuflich zu hauptberuflich selbstständig: Checkliste
Von nebenberuflich zu hauptberuflich selbstständig: 4 Signale, dass es trägt, plus Checkliste für Krankenkasse, Finanzamt, Rücklage und Kündigung.
Der Schritt von nebenberuflich zu hauptberuflich selbstständig ist die Frage, die sich fast jeder irgendwann stellt, der neben dem Job etwas aufgebaut hat. Wann ist der Punkt, an dem du den sicheren Teil loslässt? Die Antwort ist ungemütlich, weil sie sich nicht am Gefühl festmachen lässt. Ein guter Monat fühlt sich an wie ein Beweis. Er ist aber vor allem eins: ein Monat.
Nach einem starken Abschluss wirkt der Wechsel naheliegend. Nach zwei ruhigen Wochen wirkt er wie ein Fehler. Beides sind Reaktionen auf den letzten Datenpunkt, und der sagt über die kommenden sechs Monate wenig aus.
Hier bekommst du vier Signale, an denen du ablesen kannst, ob deine Selbstständigkeit trägt, eine Rechnung für deine Rücklage und eine Checkliste mit allem, was sich formal ändert. Das ist keine Steuer- oder Rechtsberatung. Verbindlich helfen dir Steuerberater, Krankenkasse und Arbeitsagentur.
Woran erkennst du, dass deine nebenberufliche Selbstständigkeit trägt?
Schreib deine Kriterien auf, bevor du entscheidest, und verhandle sie hinterher nicht nach. Diese vier helfen dir dabei.
1. Wiederholbarkeit statt Ausreißer
Entscheidend ist nicht der beste Monat, sondern der schwächste der letzten drei bis sechs. Wenn auch dieser deine Untergrenze decken würde, ist die Basis belastbar. Ein einzelner Spitzenmonat ist eine Momentaufnahme.
2. Du weißt, warum du abgeschlossen hast
Wer seine Aufträge nicht erklären kann, kann sie nicht wiederholen. Frag dich nach jedem Abschluss: An welcher Stelle im Gespräch ist die Entscheidung gefallen, und was habe ich dort getan? Wenn du darauf drei, vier klare Antworten hast, hast du ein Verfahren und nicht nur Glück.
3. Neue Anfragen ohne alte Kontakte
Viele halten sich nebenberuflich mit einem Vorrat an Kontakten über Wasser, der über Monate gewachsen ist. Der ist irgendwann aufgebraucht. Die ehrlichere Frage lautet: Wie viele neue Gespräche entstehen in einer normalen Woche, ohne dass du auf alte Kontakte zurückgreifst? Hier hilft ein Blick auf deine Pipeline: Ist sie auch in vier Wochen noch gefüllt?
4. Eine Rücklage, die dir Ruhe kauft
Wer aus finanzieller Enge heraus verkauft, verkauft schlechter. Das hört man im Gespräch, am Tempo, an zu schnellen Rabatten. Eine Rücklage ist deshalb nicht nur ein Sicherheitsnetz, sondern ein Werkzeug für die Gesprächsqualität.
 Aus der PraxisValentin Schmid
Sehr gute Erfahrungen habe ich mit Leuten gemacht, die ihre Fixkosten über den Job zahlen und alles aus der Selbstständigkeit erst einmal zur Seite legen. So bauen sie sich einen Puffer auf und starten viel entspannter.
Wie viel Rücklage brauchst du für den Wechsel?
Rechne in drei Schritten. Rechenbeispiel, keine Zusage:
- Monatliche Untergrenze: private Kosten 2.100 € plus betriebliche Kosten 250 € plus Kranken- und Pflegeversicherung, die du als Selbstständige selbst zahlst, angenommen 450 €. Ergibt 2.800 €.
- Steuerpuffer: Auf den Gewinn fällt Einkommensteuer an, eventuell Gewerbesteuer. Lege einen festen Anteil jeder Einnahme zurück, bis deine Steuerberaterin dir eine realistische Quote nennt.
- Monate, die du überbrücken willst: Angenommen, Mira möchte sechs schwache Monate überstehen. Dann braucht sie 6 × 2.800 € = 16.800 € Rücklage, getrennt vom laufenden Konto.
Die Zahlen sind ein Beispiel. Die Methode ist der Punkt: Eine schriftliche Rechnung ersetzt das Bauchgefühl, und du siehst sofort, ob dir noch zwei Monate oder noch ein Jahr fehlen.
Was ändert sich beim Wechsel zu hauptberuflich selbstständig?
Hier liegen die Punkte, die viele erst im Nachhinein merken.
Krankenversicherung
Solange du Vollzeit angestellt bist, bist du in der Regel über den Job versichert. Bist du hauptberuflich selbstständig, zahlst du deine Kranken- und Pflegeversicherung selbst, in der gesetzlichen Kasse richtet sich der Beitrag nach deinem Einkommen. Eine feste Stundengrenze für „hauptberuflich“ gibt es nicht. Die Kassen schauen auf Zeitaufwand und wirtschaftliche Bedeutung, 20 Wochenstunden sind dabei nur ein Anhaltspunkt. Sprich deshalb mit deiner Krankenkasse, bevor du den Job reduzierst oder kündigst.
Finanzamt und Umsatzsteuer
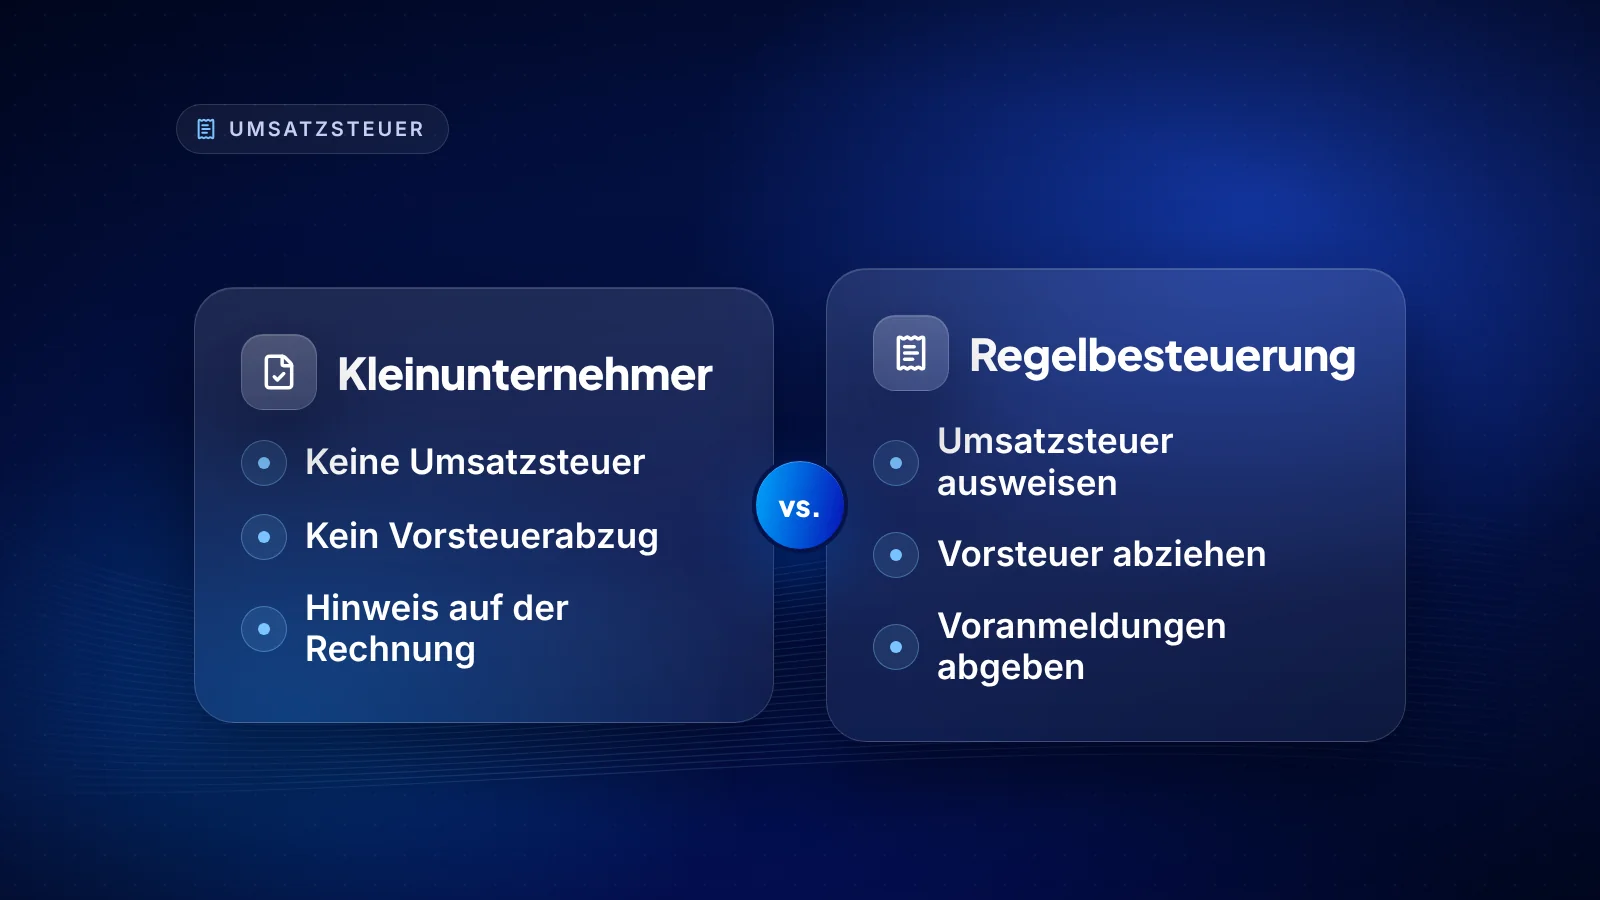
Mehr Zeit bedeutet meist mehr Umsatz. Teile dem Finanzamt geänderte Schätzungen mit, damit die Einkommensteuer-Vorauszahlungen passen und dich keine große Nachzahlung überrascht. Prüf auch die Kleinunternehmerregelung: Seit 2025 gilt sie nur, wenn der Umsatz im Vorjahr höchstens 25.000 € betrug und im laufenden Jahr 100.000 € nicht übersteigt. Liegst du in einem Jahr über 25.000 €, bist du im Folgejahr kein Kleinunternehmer mehr und musst Umsatzsteuer ausweisen. Überschreitest du im laufenden Jahr 100.000 €, endet die Regelung sofort mit dem Umsatz, der die Grenze überschreitet. Was das genau bedeutet, steht im Beitrag zur Kleinunternehmerregelung nebenberuflich.
Arbeitslosenversicherung und Rente
Mit dem Ende der Anstellung endet auch die Pflichtversicherung in der Arbeitslosenversicherung. Laut Existenzgründungsportal des Bundes kannst du dich als Selbstständiger freiwillig weiterversichern, wenn du mindestens 15 Stunden pro Woche selbstständig arbeitest, in den 24 Monaten davor mindestens 12 Monate versicherungspflichtig warst (oder direkt vorher Arbeitslosengeld bekommen hast) und den Antrag innerhalb von drei Monaten nach Beginn stellst. Lass dir das von der Arbeitsagentur bestätigen. Für die Rente musst du in den meisten Fällen selbst vorsorgen, eine Ausnahme sind etwa arbeitnehmerähnliche Selbstständige mit im Wesentlichen nur einem Auftraggeber.
Kündigung
Wer selbst kündigt und später doch Arbeitslosengeld beantragt, riskiert eine Sperrzeit. Plane den Wechsel deshalb so, dass du nicht auf diesen Weg angewiesen bist, und halte die Kündigungsfrist aus deinem Vertrag im Blick.
Ist Teilzeit ein sinnvoller Zwischenschritt?
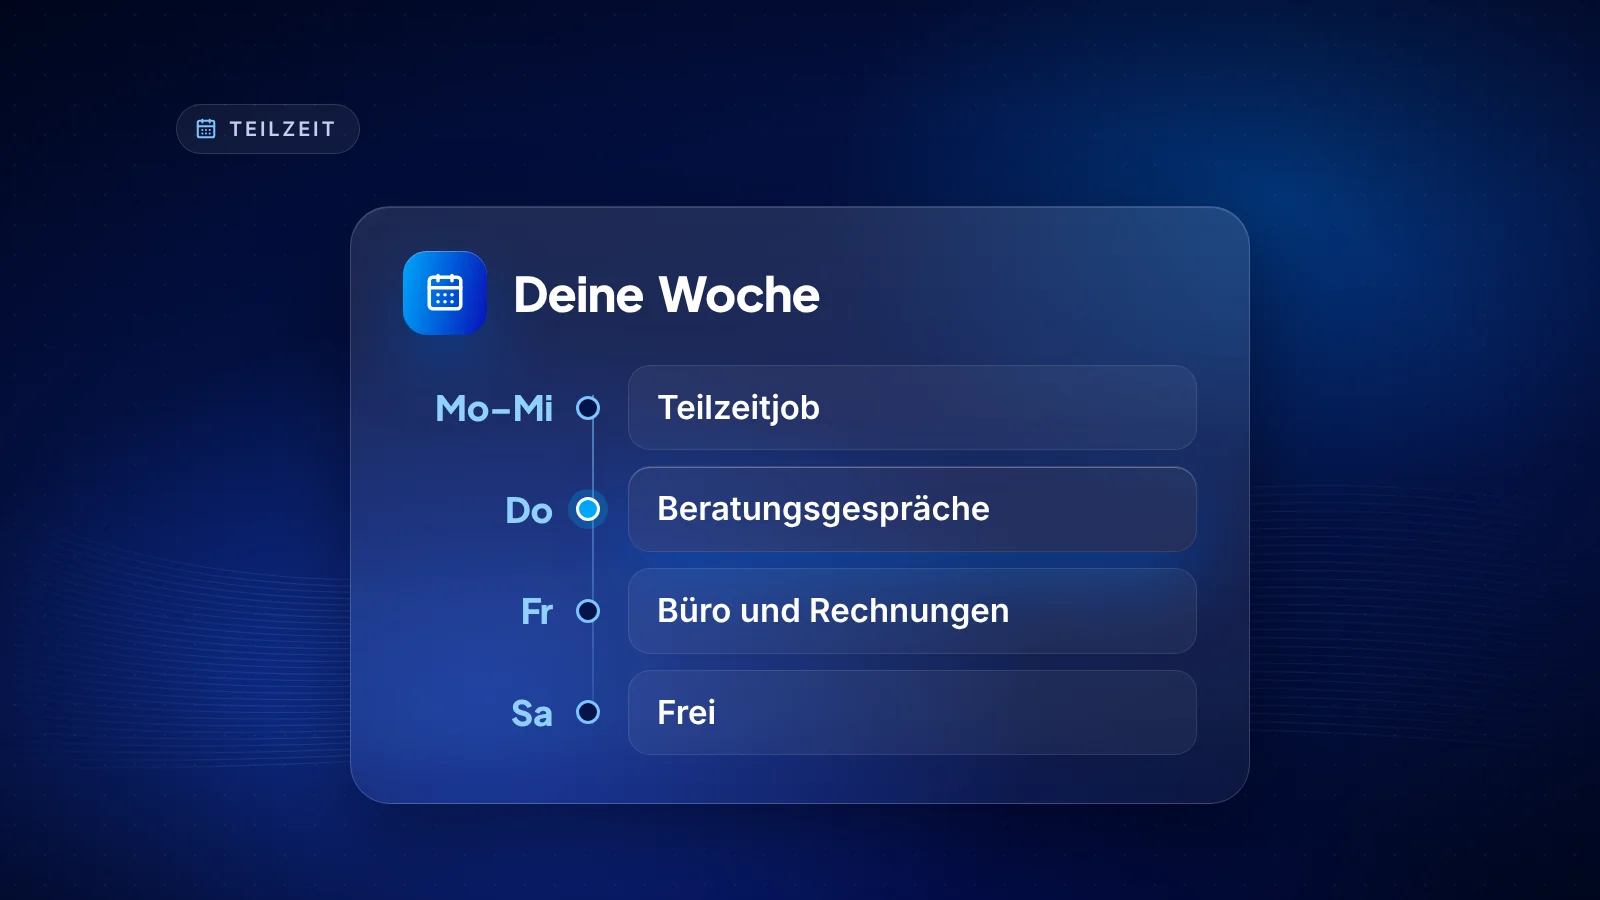
Zwischen Nebenjob und Vollzeit liegt eine Stufe, die selten genutzt wird: die Stunden reduzieren, statt ganz zu kündigen. Das kostet einen Teil des Gehalts, kauft dir aber die Zeit, in der sich zeigt, ob die vier Signale stabil bleiben. Gesetzlich hast du unter bestimmten Bedingungen einen Anspruch auf Teilzeit, etwa wenn dein Arbeitgeber mehr als 15 Beschäftigte hat und du länger als sechs Monate dort bist. Wie das konkret geht und was du dabei beachten musst, steht im Beitrag Teilzeit und nebenberuflich selbstständig.
Wie planst du die ersten 90 Tage nach dem Wechsel?
Mehr Zeit heißt nicht automatisch mehr Umsatz. Viele erleben nach der Kündigung erst einmal das Gegenteil: Die Tage werden länger, die Struktur fehlt, und Aufgaben, die nebenberuflich in eine Stunde passten, füllen plötzlich den ganzen Vormittag. Plane deshalb die ersten drei Monate genauso bewusst wie die Zeit davor.
- Monat 1: Feste Blöcke für Akquise im Kalender, am besten jeden Vormittag. Ziel ist eine konkrete Zahl neuer Gespräche pro Woche, die du vorher festlegst.
- Monat 2: Abläufe vereinfachen. Was hast du nebenberuflich improvisiert, das jetzt eine Vorlage braucht? Angebote, Rechnungen, Follow-up-Nachrichten.
- Monat 3: Ehrliche Auswertung. Hält die Zahl neuer Gespräche? Wie viel Prozent der Rücklage hast du verbraucht? Muss etwas am Angebot oder am Preis angepasst werden?
Leg außerdem einen Stichtag fest, an dem du nüchtern prüfst, ob der Plan aufgeht. Beispiel: Ist nach sechs Monaten mehr als die Hälfte der Rücklage verbraucht und die Zahl neuer Gespräche nicht gestiegen, suchst du dir wieder ein festes Standbein in Teilzeit. Diese Regel vorher aufzuschreiben ist keine Schwarzmalerei. Sie nimmt dir die Angst, weil du weißt, dass es einen Plan B gibt.
Wie sprichst du mit deinem Arbeitgeber über den Wechsel?
Wenn du Teilzeit anstrebst oder kündigst, hilft ein offenes Gespräch mehr als eine knappe Mail. Du musst dich nicht rechtfertigen, aber eine faire Übergabe bewahrt dir ein gutes Verhältnis und manchmal sogar einen ersten Kunden. So kannst du beginnen: „Ich möchte mit dir über meine Pläne für das nächste Jahr sprechen. Mir ist wichtig, dass die Übergabe sauber läuft.“ Achte darauf, dass du deinem Arbeitgeber während der Kündigungsfrist keine Konkurrenz machst und keine Kunden abwirbst, das verbietet das Wettbewerbsverbot im laufenden Arbeitsverhältnis.
Welche Checkliste hilft vor der Kündigung?
- Kriterien mit Datum schriftlich festgehalten, bevor du entscheidest.
- Drei bis sechs Monate am Stück gemessen, nicht den besten Monat ausgewählt.
- Rücklage für die geplante Zahl schwacher Monate auf einem separaten Konto.
- Gespräch mit der Krankenkasse über deinen künftigen Status und die Beitragshöhe geführt.
- Finanzamt über geänderte Umsatz- und Gewinnschätzung informiert, Kleinunternehmergrenze geprüft.
- Freiwillige Arbeitslosenversicherung und Altersvorsorge geklärt.
- Teilzeit als Zwischenschritt geprüft, Kündigungsfrist notiert.
- Wochenplan für die Vollzeit-Selbstständigkeit geschrieben: Wann akquirierst du, wann lieferst du, wann machst du Pause?
Was ist der häufigste Fehler beim Übergang?
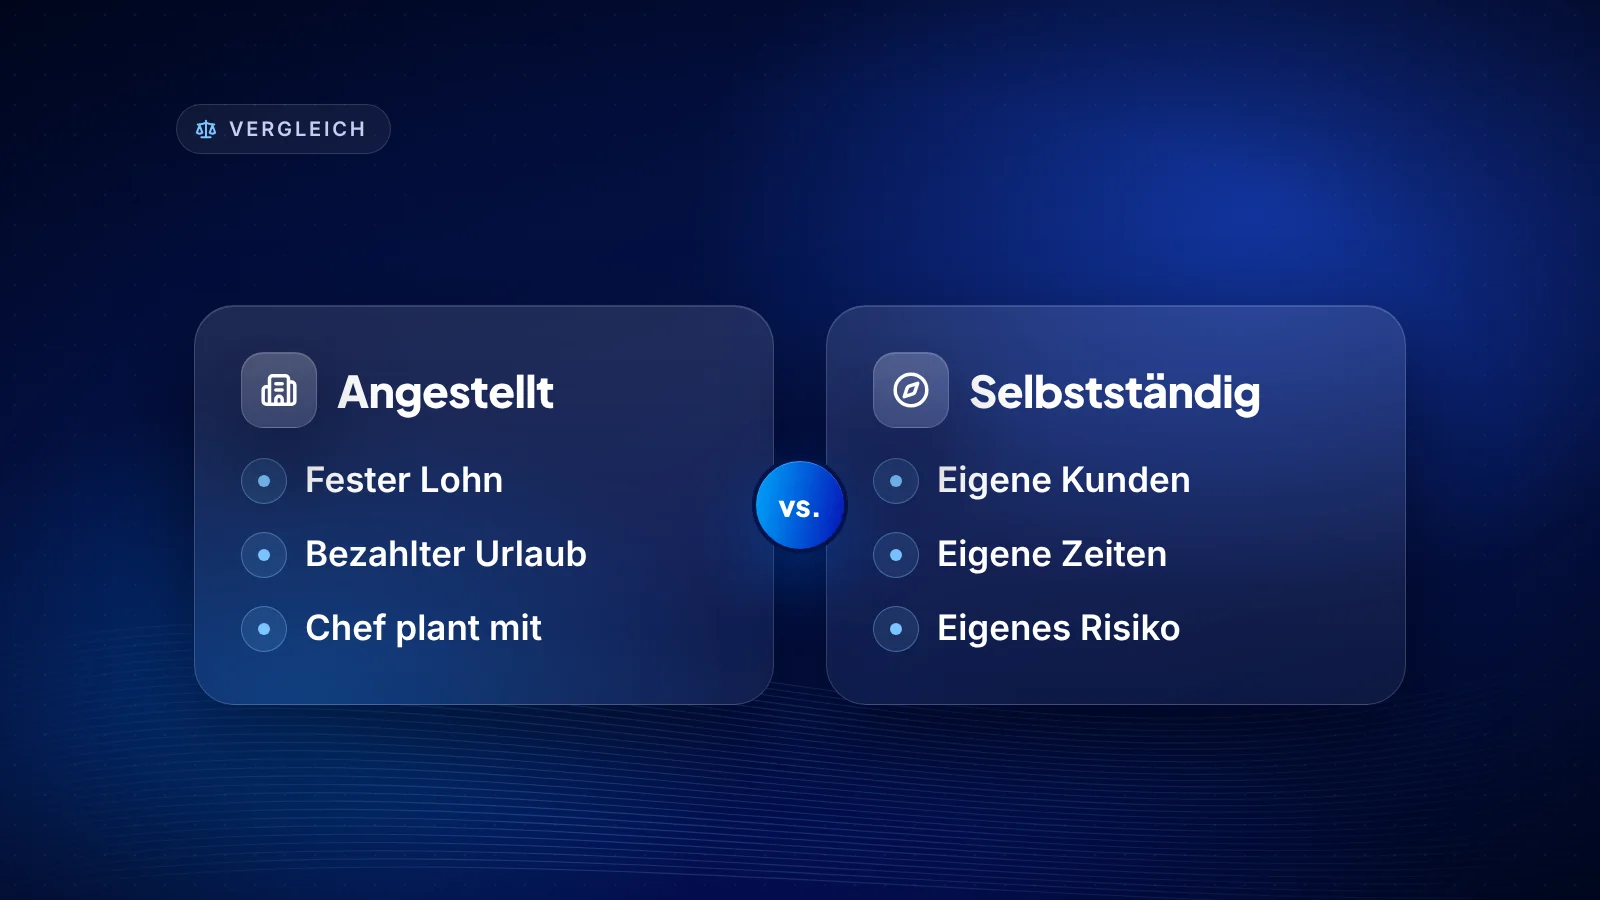
Den Job im Kopf schon gekündigt zu haben, bevor die Zahlen es hergeben. Dann sucht man unbewusst nach Bestätigung und übersieht die zwei schwachen Monate. Die Korrektur: Lass jemanden auf deine Zahlen schauen, der nicht mit dir mitfiebert, etwa eine Steuerberaterin oder einen nüchternen Freund. Und wenn du dir grundsätzlich unsicher bist, ob Selbstständigkeit überhaupt zu dir passt, hilft der Vergleich im Beitrag selbstständig oder angestellt.
Dein nächster Schritt
Der Wechsel ist keine Mutprobe. Er ist eine Rechnung, die man einmal sauber aufstellt und danach nur noch abliest. Trag heute deine Umsätze der letzten sechs Monate in eine Tabelle ein und markier den schwächsten. Wenn du gerade erst überlegst, ob Kundengespräche als selbstständiger digitaler Kundenberater ein Weg für dich sein könnten, gibt dir der Ratgeber Closer werden einen ersten Überblick, und in einem kostenlosen Erstgespräch kannst du das ehrlich prüfen lassen.