Kleinunternehmerregelung nebenberuflich: Grenzen ab 2025
Kleinunternehmerregelung nebenberuflich: neue Grenzen 25.000 und 100.000 Euro seit 2025, Gründungsjahr, Rechnungshinweis, Vor- und Nachteile mit Beispiel.
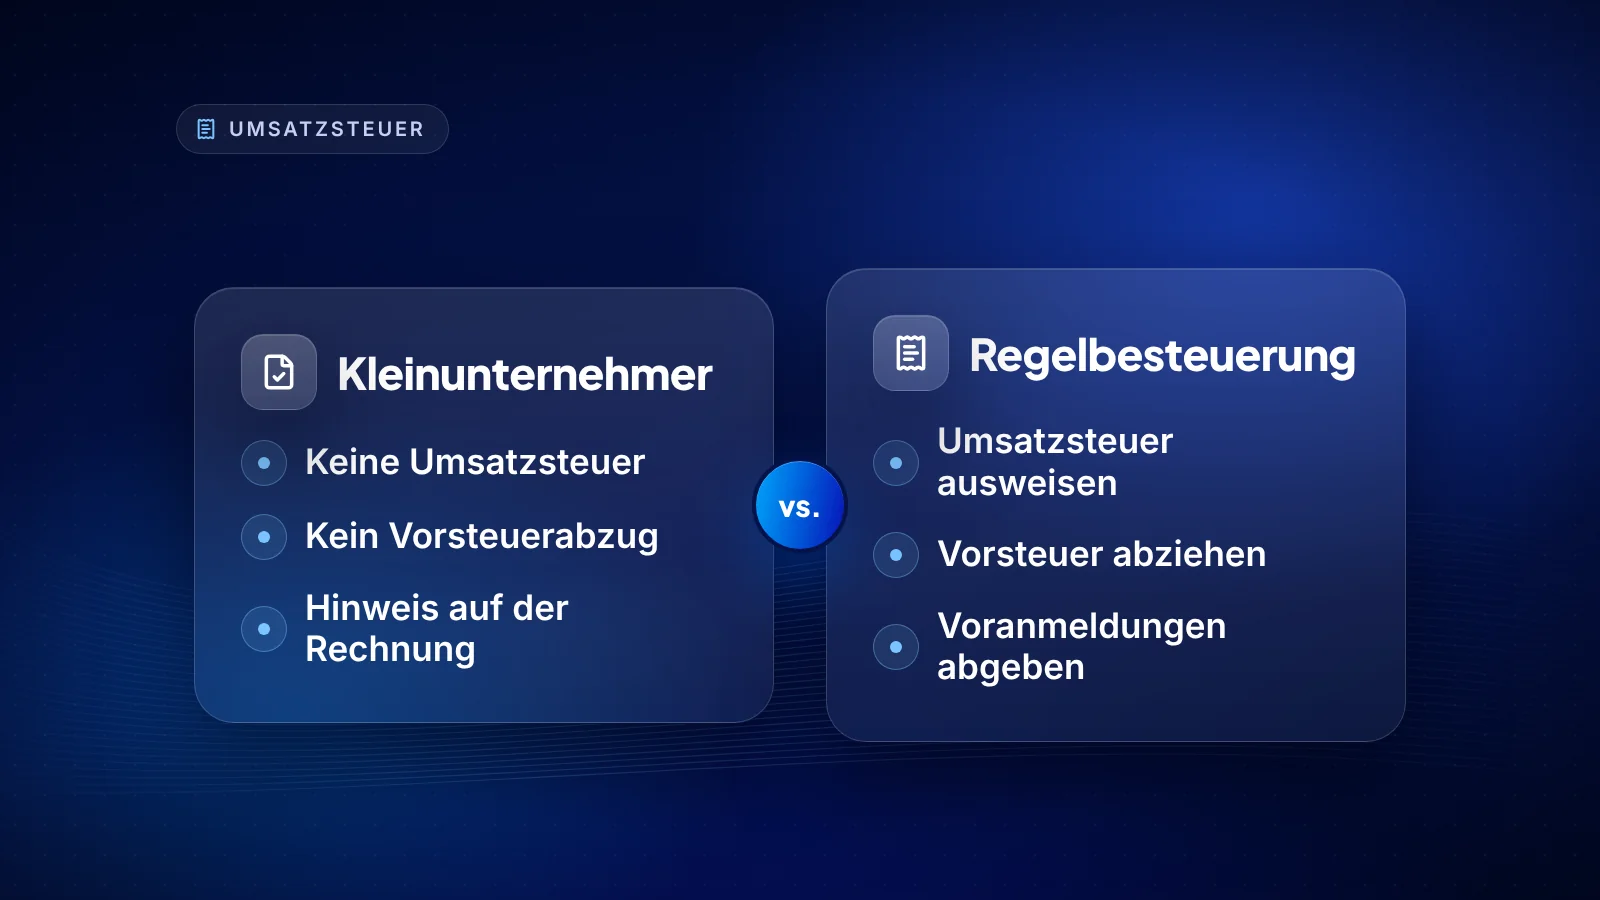
Die Kleinunternehmerregelung nebenberuflich zu nutzen ist für viele Angestellte der einfachste Weg, mit einer Selbstständigkeit zu starten. Keine Umsatzsteuer auf der Rechnung, keine Voranmeldungen, weniger Bürokratie. Gerade wenn du abends nach dem Job ein paar Stunden investierst, willst du nicht die halbe Zeit mit Steuerformularen verbringen.
Seit dem 1. Januar 2025 gelten allerdings neue Regeln. Die Grenzen sind gestiegen, aber die Folgen beim Überschreiten sind strenger geworden. Viele Ratgeber im Netz stehen noch auf dem alten Stand mit 22.000 und 50.000 Euro.
Hier bekommst du die aktuellen Grenzen, was im Gründungsjahr gilt, was passiert, wenn du sie überschreitest, und ein Rechenbeispiel, ob sich die Regelung für dich lohnt. Das ist keine Steuerberatung. Für deinen Fall sind Steuerberater und Finanzamt die verbindlichen Ansprechpartner.
Welche Grenzen gelten für die Kleinunternehmerregelung seit 2025?
Nach § 19 Umsatzsteuergesetz in der Fassung ab 2025 bist du Kleinunternehmer, wenn beide Bedingungen erfüllt sind:
- Dein Gesamtumsatz im Vorjahr lag bei höchstens 25.000 Euro.
- Dein Gesamtumsatz im laufenden Jahr übersteigt 100.000 Euro nicht.
Drei Details, die oft missverstanden werden:
- Die Grenzen sind Nettobeträge. Weil Kleinunternehmer keine Umsatzsteuer berechnen, ist das in der Praxis der Betrag, den du tatsächlich einnimmst.
- Es zählt der Umsatz, nicht der Gewinn. Ausgaben werden nicht abgezogen.
- Dein Gehalt aus dem Hauptjob zählt nicht mit. Gemeint ist nur der Umsatz aus deinen selbstständigen Tätigkeiten. Hast du mehrere, etwa ein Nebengewerbe und eine freiberufliche Tätigkeit, werden deren Umsätze zusammengerechnet.
Seit 2025 sind die Umsätze von Kleinunternehmern rechtlich als steuerfreie Umsätze ausgestaltet. Für deinen Alltag ändert das wenig. Es bleibt dabei: Vorsteuer aus deinen Einkäufen kannst du nicht zurückholen.
Was gilt im Gründungsjahr, wenn du nebenberuflich startest?
Im ersten Jahr gibt es kein Vorjahr. Deshalb gilt die 25.000-Euro-Grenze direkt für das Gründungsjahr. Du bist automatisch Kleinunternehmer, solange dein tatsächlicher Umsatz im Gründungsjahr 25.000 Euro nicht überschreitet. Nach den Hinweisen der Handelskammer Hamburg wird seit 2025 dafür nicht mehr auf ein volles Jahr hochgerechnet, auch wenn du erst im Herbst startest. Die frühere Schätzung zu Jahresbeginn entfällt ebenfalls.
Wichtig: Überschreitest du im Gründungsjahr die 25.000 Euro, endet die Regelung sofort. Der Umsatz, mit dem du die Grenze überschreitest, ist bereits umsatzsteuerpflichtig. Alle Umsätze davor bleiben steuerfrei.
Zwei Beispiele zum Gründungsjahr
- Beispiel 1: Angenommen, Deniz meldet sein Nebengewerbe im Oktober an und macht bis Dezember 6.000 Euro Umsatz. Er bleibt unter 25.000 Euro und ist im Gründungsjahr Kleinunternehmer. Im Folgejahr prüft er wieder: Vorjahr höchstens 25.000 Euro, das passt, also gilt die Regelung weiter, solange er im laufenden Jahr unter 100.000 Euro bleibt.
- Beispiel 2: Angenommen, Anna startet im März und hat im November bereits 24.000 Euro Umsatz. Ein neuer Auftrag über 3.000 Euro würde sie auf 27.000 Euro bringen. Weil das im Gründungsjahr passiert, ist schon dieser Auftrag umsatzsteuerpflichtig. Anna muss auf der Rechnung Umsatzsteuer ausweisen und sich ab dann um Voranmeldungen kümmern. Weiß sie das vorher, kann sie den Preis entsprechend kalkulieren.
Was passiert, wenn du die Grenze überschreitest?
Hier liegt der größte Unterschied zur alten Regelung. Früher konntest du ein Jahr lang über der Grenze liegen und die Umsatzsteuerpflicht begann erst im Folgejahr. Heute unterscheidet man zwei Fälle:
- Du liegst in einem Jahr über 25.000 Euro, aber unter 100.000 Euro: Für den Rest dieses Jahres bleibst du Kleinunternehmer. Im Folgejahr bist du es nicht mehr, weil die Vorjahresgrenze überschritten ist.
- Du überschreitest im laufenden Jahr 100.000 Euro: Die Regelung endet sofort. Schon der Umsatz, der die Grenze überschreitet, ist steuerpflichtig, die Rechnung dafür muss Umsatzsteuer ausweisen.
- Im Gründungsjahr gilt dieser Sofort-Effekt bereits ab 25.000 Euro.
Praktischer Tipp: Führ eine einfache Umsatzliste und schau jeden Monat drauf. Wenn du dich der Grenze näherst, sprich rechtzeitig mit deiner Steuerberaterin. Dann kannst du Rechnungsvorlage und Preise vorbereiten, statt mitten im Auftrag umstellen zu müssen.
Welche Vorteile und Nachteile hat die Kleinunternehmerregelung?
Vorteile
- Keine Umsatzsteuer auf der Rechnung. Gegenüber Privatkunden kannst du dadurch günstiger anbieten oder mehr behalten.
- Keine Umsatzsteuer-Voranmeldungen. Nach Angaben der IHKs entfällt seit dem Besteuerungszeitraum 2024 in der Regel auch die Umsatzsteuer-Jahreserklärung.
- Einfachere Rechnungen mit vereinfachten Mindestangaben nach § 34a UStDV.
- Keine Pflicht, E-Rechnungen auszustellen, auch nicht nach Ende der Übergangsfristen.
Nachteile
- Kein Vorsteuerabzug. Die Umsatzsteuer auf Laptop, Headset oder Software kannst du dir nicht vom Finanzamt zurückholen.
- Bei Geschäftskunden kaum ein Preisvorteil, weil diese die Umsatzsteuer ohnehin als Vorsteuer abziehen.
- Manche Geschäftskunden wirken irritiert, wenn keine Umsatzsteuer auf der Rechnung steht. Ein kurzer Satz im Angebot klärt das.
- Wer schnell wächst, muss mitten im Jahr umstellen.
Lohnt sich die Kleinunternehmerregelung für dich? Ein Rechenbeispiel
Rechenbeispiel mit erfundenen Zahlen, keine Zusage und keine Steuerberatung. Angenommen, Lena arbeitet Vollzeit und berät nebenher selbstständig. Sie rechnet mit 12.000 Euro Umsatz im Jahr.
- Fall A, ihre Kunden sind Privatpersonen: Als Kleinunternehmerin stellt sie 1.000 Euro in Rechnung und behält 1.000 Euro. Mit Regelbesteuerung müsste sie bei gleichem Endpreis für die Kunden 159,66 Euro Umsatzsteuer abführen, oder den Preis auf 1.190 Euro anheben. Hier spricht viel für die Kleinunternehmerregelung.
- Fall B, ihre Kunden sind Unternehmen: Mit Regelbesteuerung stellt sie 1.000 Euro plus 190 Euro Umsatzsteuer in Rechnung. Der Kunde zieht die 190 Euro als Vorsteuer ab, für ihn kostet es gleich viel. Lena kann dafür die Vorsteuer aus ihren eigenen Einkäufen abziehen. Plant sie etwa einen neuen Laptop für 1.190 Euro, bekommt sie 190 Euro zurück.
- Der Mehraufwand der Regelbesteuerung: Voranmeldungen beim Finanzamt, Umsatzsteuer korrekt ausweisen, eine Jahreserklärung. Das kostet Zeit oder Steuerberatungshonorar.
Faustregel: Viele Privatkunden und wenig Investitionen sprechen für die Kleinunternehmerregelung. Fast nur Geschäftskunden und größere Anschaffungen sprechen eher dagegen. Auf die Regelung verzichten kannst du freiwillig, bist dann aber mindestens fünf Kalenderjahre an die Regelbesteuerung gebunden. Diese Entscheidung solltest du nicht allein treffen.
Wie meldest du die Kleinunternehmerregelung an?
Du entscheidest dich im Fragebogen zur steuerlichen Erfassung, den du innerhalb eines Monats nach Beginn deiner Tätigkeit über ELSTER abgibst. Dort gibst du deinen voraussichtlichen Umsatz an und kreuzt an, ob du die Kleinunternehmerregelung nutzen möchtest. Wie der Ablauf von der Gewerbeanmeldung bis zur Steuernummer aussieht, steht im Beitrag Gewerbe anmelden nebenberuflich.
Arbeitest du auch für Kunden in anderen EU-Staaten und möchtest dort ebenfalls als Kleinunternehmer gelten, gibt es seit 2025 ein eigenes Meldeverfahren über das Bundeszentralamt für Steuern. Das betrifft nebenberuflich Selbstständige mit rein deutschen Kunden nicht.
Was muss als Kleinunternehmer auf die Rechnung?
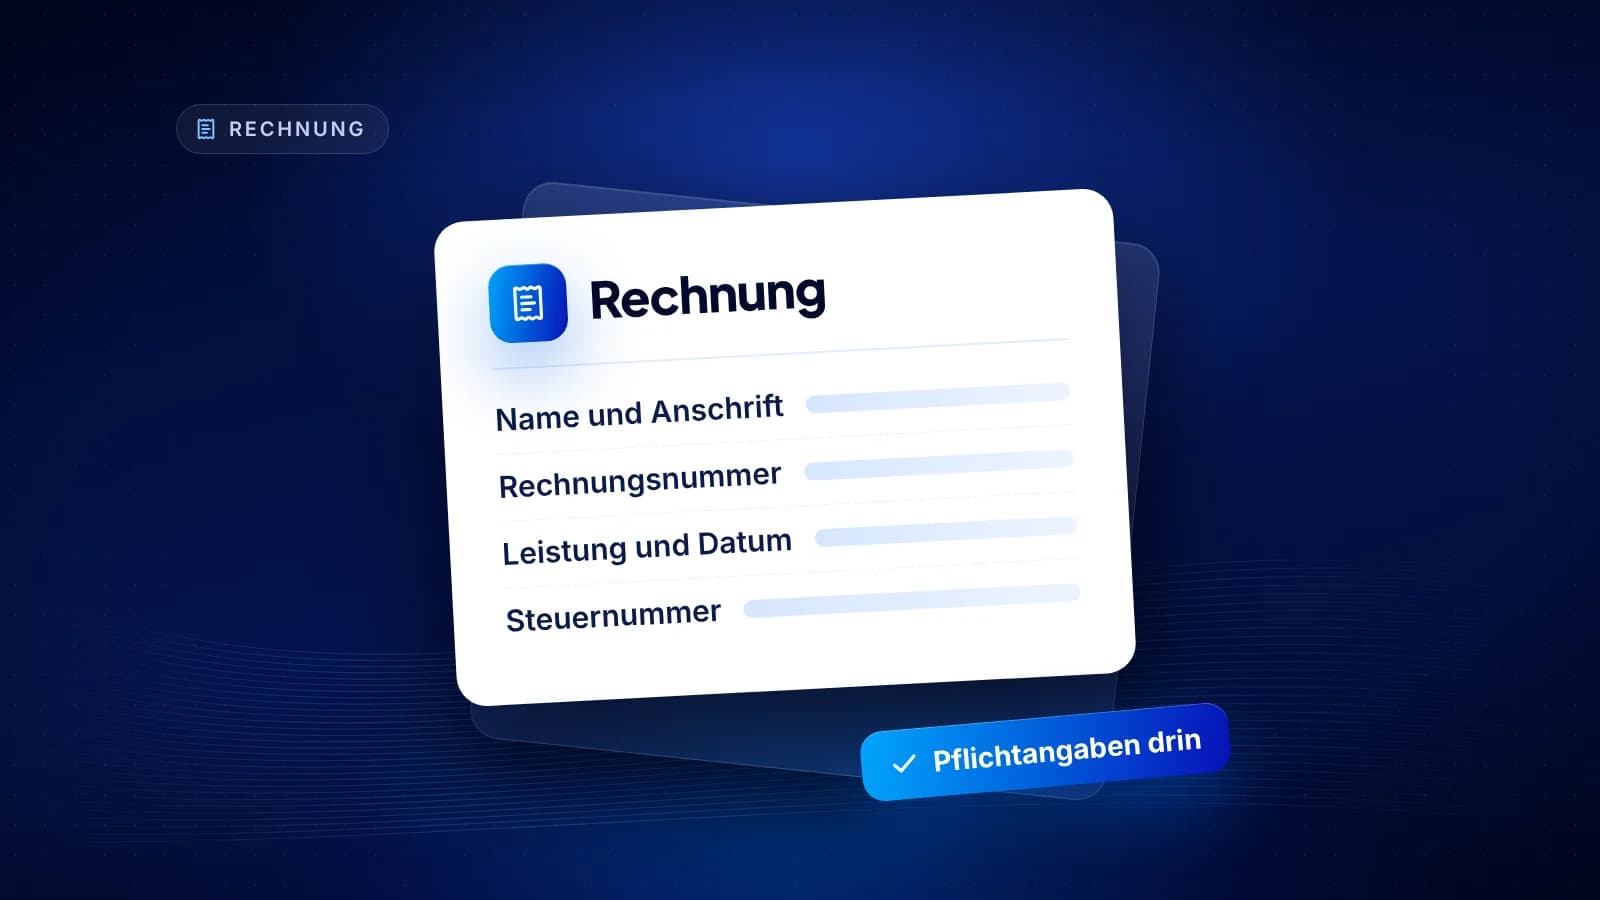
Keine Umsatzsteuer, dafür ein klarer Hinweis auf die Steuerbefreiung. Eine gängige Formulierung lautet: „Kein Steuerausweis aufgrund der Anwendung der Kleinunternehmerregelung (§ 19 UStG)“. Dazu kommen Name und Anschrift von dir und deinem Kunden, deine Steuernummer, das Datum, die Leistung und der Betrag. Weist du aus Versehen trotzdem Umsatzsteuer aus, schuldest du diesen Betrag dem Finanzamt. Alle Pflichtangaben mit Beispiel findest du im Beitrag erste Rechnung schreiben.
Welche Fehler machen nebenberufliche Kleinunternehmer am häufigsten?
- Mit alten Grenzen rechnen. Wer noch von 22.000 und 50.000 Euro ausgeht oder glaubt, ein Überschreiten wirke erst im Folgejahr, kann im Gründungsjahr böse überrascht werden.
- Gewinn statt Umsatz zählen. Für die Grenze zählen die Einnahmen, nicht das, was nach Abzug der Kosten übrig bleibt.
- Kein Hinweis auf der Rechnung. Ohne den Vermerk zu § 19 UStG ist unklar, warum keine Steuer berechnet wurde.
- Umsatzsteuer trotzdem ausweisen, weil die Vorlage aus dem Internet sie vorsieht. Diese Steuer schuldest du dann dem Finanzamt.
Was ändert die Kleinunternehmerregelung an der Einkommensteuer?
Nichts. Das ist der häufigste Denkfehler. Die Kleinunternehmerregelung betrifft nur die Umsatzsteuer. Dein Gewinn aus der Nebentätigkeit wird zu deinem Gehalt addiert und ganz normal mit deinem persönlichen Steuersatz besteuert. Lege deshalb von Anfang an einen Teil jeder Einnahme zurück. Wer nebenberuflich Einkünfte ohne Lohnsteuerabzug von mehr als 410 Euro im Jahr hat, muss eine Einkommensteuererklärung abgeben.
 Aus der PraxisValentin Schmid
In meiner ersten Zeit im Vertrieb kamen die Provisionen komplett auf mein Konto, und ich habe schlicht nicht bedacht, dass das Finanzamt davon einen großen Teil haben will. Am Ende stand ich finanziell wieder da, wo ich vorher war. Viele Selbstständige denken, alles, was reinkommt, könnten sie ausgeben, und genau daran scheitern sehr viele.
Wenn dein Nebenverdienst irgendwann größer wird und du überlegst, die Stunden im Hauptjob zu reduzieren, ändern sich weitere Dinge, etwa bei der Krankenversicherung. Mehr dazu im Beitrag von nebenberuflich zu hauptberuflich selbstständig. Wie du ein zweites Standbein aufbauen kannst, ohne Job und Gesundheit zu überfordern, steht im gleichnamigen Ratgeber.
Was ist dein nächster Schritt?
Schätz heute deinen Umsatz für die ersten zwölf Monate und schreib auf, ob deine Kunden eher Privatpersonen oder Unternehmen sind. Mit diesen beiden Zahlen ist das Gespräch mit einer Steuerberaterin in einer halben Stunde erledigt. Wenn du noch auf der Suche nach einer Tätigkeit bist, die nebenberuflich gut funktioniert, kannst du in einem kostenlosen Erstgespräch prüfen, ob die Arbeit als selbstständiger digitaler Kundenberater zu dir passt.