Krankenversicherung beim Auswandern: EU, Welt und Rückkehr
Krankenversicherung beim Auswandern: was mit GKV und PKV passiert, wann eine Auslandskrankenversicherung reicht und wie du dir den Rückweg nicht verbaust.
Die Krankenversicherung beim Auswandern ist der Punkt, an dem die teuersten Fehler passieren. Nicht, weil die Regeln geheim wären, sondern weil sie je nach Land völlig anders aussehen. Wer nach Spanien zieht, hat eine andere Lage als jemand, der nach Thailand oder Kanada geht. Und wer heute privat versichert ist, steht wieder woanders als ein Angestellter in der gesetzlichen Kasse.
Hier bekommst du die Grundlogik, eine Entscheidungshilfe und die Fragen, die du deiner Krankenkasse oder deinem Versicherer stellen solltest. Konkrete Tarife oder Anbieter findest du hier nicht, weil die beste Lösung von deinem Alter, deiner Gesundheit und deinem Zielland abhängt.
Wichtig: Das ist keine Versicherungs- oder Rechtsberatung. Verbindlich helfen deine Krankenkasse, die Deutsche Verbindungsstelle Krankenversicherung Ausland (DVKA), die Beratungsstellen der Verbraucherzentralen und unabhängige Versicherungsberater.
Was passiert mit der Krankenversicherung beim Auswandern in ein EU-Land?
Innerhalb der EU, des EWR und der Schweiz regelt die EU-Verordnung zur Koordinierung der sozialen Sicherheit, welches Land für dich zuständig ist. Du bist grundsätzlich nur in einem Land versichert, nicht in zwei. Welches das ist, hängt vor allem davon ab, wo du arbeitest.
- Du arbeitest im neuen Land als Angestellter oder Selbständiger: Meist wirst du dort Teil des lokalen Systems und deine deutsche Pflichtversicherung endet.
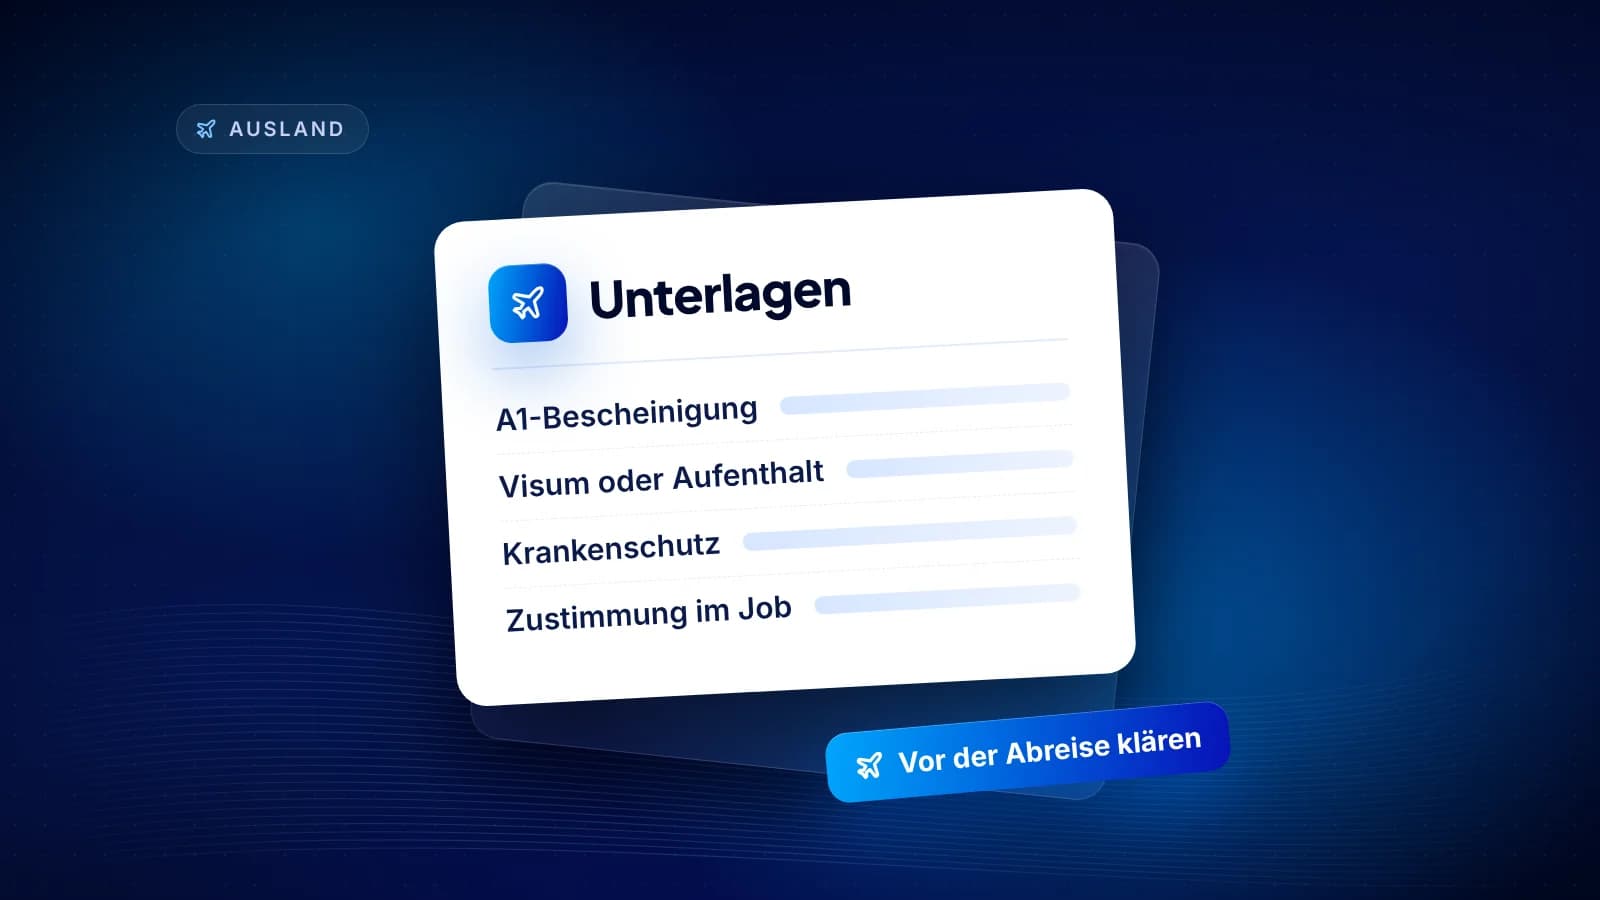
- Du bleibst für einen deutschen Arbeitgeber tätig oder bist vorübergehend selbständig im EU-Ausland tätig: Es kann deutsches Recht weitergelten, nachgewiesen über eine A1-Bescheinigung.
- Du arbeitest nicht, zum Beispiel als Rentner: Bezieht jemand nur eine deutsche Rente, bleibt oft Deutschland zuständig, die Leistungen gibt es dann über das System vor Ort mit dem Formular S1.
Beispiel: Angenommen, Jonas zieht nach Portugal und nimmt dort eine Stelle bei einer lokalen Firma an. Dann ist in der Regel Portugal für seine Sozialversicherung zuständig, und er meldet sich dort im System an. Arbeitet er dagegen weiter von Portugal aus für seinen deutschen Arbeitgeber, entscheidet unter anderem, wie viel er dort arbeitet und ob es eine Entsendung oder eine Ausnahmevereinbarung gibt. Zwei ähnlich wirkende Situationen, zwei verschiedene Ergebnisse. Deshalb fragst du immer mit deinem konkreten Fall, nicht mit einer allgemeinen Frage.
Die Europäische Krankenversicherungskarte auf der Rückseite deiner Gesundheitskarte gilt übrigens nur für vorübergehende Aufenthalte, nicht für einen Umzug. Und auch bei Reisen deckt sie keinen Rücktransport nach Deutschland.
Was gilt bei einem Umzug außerhalb der EU?
Ziehst du in ein Land außerhalb von EU, EWR und Schweiz, endet die gesetzliche Krankenversicherung in Deutschland in der Regel mit dem Wohnsitzwechsel. Ausnahmen gibt es bei Ländern mit Sozialversicherungsabkommen, bei Entsendungen durch deutsche Arbeitgeber und in einigen Sonderfällen. Ob ein Abkommen mit deinem Zielland besteht und was es abdeckt, erfährst du bei der DVKA.
Auch die private Krankenversicherung gilt bei einem dauerhaften Umzug außerhalb Europas meist nicht einfach weiter. Manche Versicherer bieten Auslandstarife oder Zuschläge an. Frag konkret nach, bevor du kündigst.
Für dich heißt das: Außerhalb der EU brauchst du fast immer eine eigene Lösung für das Zielland. Je nachdem, wie das Land organisiert ist, ist das das staatliche System, eine Pflichtversicherung für Ausländer oder eine private Versicherung.
Auslandsreisekrankenversicherung, Langzeit- oder internationale Krankenversicherung: Was brauchst du?
Diese drei Begriffe werden ständig verwechselt. Sie decken aber ganz unterschiedliche Situationen ab.
Auslandsreisekrankenversicherung
Die günstige Jahrespolice, die viele für den Urlaub haben. Sie ist für Reisen gedacht, meist nur bis zu einer bestimmten Dauer pro Reise, oft einige Wochen. Sie setzt in der Regel voraus, dass du in Deutschland wohnst und hier versichert bist. Für Auswanderer ist sie nicht gedacht.
Langzeit-Auslandskrankenversicherung
Für längere Aufenthalte, je nach Anbieter bis zu mehreren Jahren. Gedacht für Work-and-Travel, Sabbaticals oder lange Reisen. Prüfe, ob sie auch dann gilt, wenn du dich in Deutschland abmeldest, wie Heimatbesuche abgedeckt sind und ob bestimmte Länder wie die USA ausgeschlossen sind.
Internationale Krankenversicherung
Für Menschen, die dauerhaft im Ausland leben. Sie ist teurer, oft mit Gesundheitsprüfung, kann aber unbefristet laufen. Hier lohnt der genaueste Vergleich: Vorerkrankungen, Selbstbehalt, Leistungen in Deutschland, Kündigungsrecht des Versicherers, Altersentwicklung des Beitrags.
Eine Faustregel: Reise heißt Reisepolice. Leben auf Zeit ohne festen neuen Wohnsitz heißt meist Langzeit-Police. Neuer Lebensmittelpunkt im Ausland heißt lokales System oder internationale Krankenversicherung. Wer zwischen diesen Phasen pendelt, wie viele digitale Nomaden, sollte besonders genau auf die Wohnsitzklauseln achten.
Wie kommst du nach dem Auswandern zurück in die gesetzliche Krankenversicherung?
Viele denken beim Auswandern nicht an die Rückkehr. Dabei ist sie einer der wichtigsten Punkte. Wer in Deutschland wohnt, muss krankenversichert sein. In welches System du nach der Rückkehr kommst, hängt aber von deiner Lage ab:
- Versicherungspflichtige Beschäftigung nach der Rückkehr: Du wirst in der Regel wieder gesetzlich pflichtversichert.
- Vorher gesetzlich versichert, danach nicht privat: Oft ist die Rückkehr in die gesetzliche Kasse möglich, die Kasse prüft das im Einzelfall.
- Vorher privat versichert: In der Regel führt der Weg zurück in die private Krankenversicherung. Private Versicherer müssen Menschen mit Wohnsitz in Deutschland zumindest im Basistarif aufnehmen.
- Im EU-Ausland gesetzlich versichert gewesen: Diese Zeiten können bei der Rückkehr in die gesetzliche Krankenversicherung helfen.
Die Hürde ab 55
Nach § 6 Abs. 3a SGB V sind Menschen, die nach ihrem 55. Geburtstag versicherungspflichtig würden, unter bestimmten Bedingungen trotzdem versicherungsfrei. Das gilt, wenn sie in den letzten fünf Jahren davor nicht gesetzlich versichert waren und in dieser Zeit mindestens zur Hälfte versicherungsfrei, befreit oder hauptberuflich selbständig waren. Für Auswanderer, die erst im Ruhestand zurückkehren wollen, ist diese Regel oft der Knackpunkt. Ob Auslandszeiten bei dir als versicherungsfrei zählen, klärst du mit der Krankenkasse.
Lohnt sich eine Anwartschaftsversicherung beim Auswandern?
Mit einer Anwartschaft zahlst du einen reduzierten Beitrag, bekommst im Ausland keine Leistungen, hältst dir aber deinen Status in Deutschland offen. Bei der privaten Krankenversicherung sichert sie dir oft deine Einstufung und Altersrückstellungen, sodass du bei der Rückkehr ohne neue Gesundheitsprüfung wieder einsteigen kannst. Bei der gesetzlichen Kasse kann sie in bestimmten Fällen die Rückkehr absichern.
Ob das bei dir möglich und sinnvoll ist, hängt vom Zielland ab. Bei einem Wohnsitz in der EU oder in Abkommensstaaten greifen andere Regeln als bei einem Umzug etwa nach Asien, deshalb kann die Antwort je nach Zielland ganz unterschiedlich ausfallen. Gerade wer Vorerkrankungen hat oder über 50 ist und eine Rückkehr nicht ausschließt, sollte die Frage ernst nehmen.
Welche Fragen stellst du deiner Krankenkasse vor dem Wegzug?
Mach einen Termin, bevor du irgendetwas kündigst. Schreib dir diese Fragen auf und lass dir wichtige Antworten schriftlich bestätigen:
- Endet meine Mitgliedschaft mit dem Wegzug in mein Zielland, und ab welchem Datum?
- Gibt es mit dem Zielland ein Sozialversicherungsabkommen, und was bedeutet es für mich?
- Brauche ich eine A1-Bescheinigung oder ein Formular S1?
- Ist eine Anwartschaftsversicherung möglich, was kostet sie, und welche Vorteile hätte sie in meinem Fall?
- Was passiert mit Familienversicherten, die mitkommen?
- Wie läuft die Rückkehr in die Kasse, wenn ich in zwei oder fünf Jahren zurückkomme?
- Was gilt für die Pflegeversicherung?
Privat Versicherte stellen dieselben Fragen ihrem Versicherer, plus: Gibt es einen Auslandstarif, und wie hoch ist der Anwartschaftsbeitrag?
Welche Fehler bei der Krankenversicherung solltest du vermeiden?
- Kündigen, bevor der neue Schutz steht. Eine Lücke von wenigen Wochen kann mit einem Unfall sehr teuer werden.
- Mit der Reisepolice dauerhaft im Ausland leben. Im Leistungsfall prüft der Versicherer, ob die Bedingungen zum Wohnsitz erfüllt waren.
- Vorerkrankungen beim Antrag weglassen. Das kann den Versicherungsschutz kosten.
- Den Rücktransport vergessen. Weder gesetzliche noch viele private Krankenversicherungen zahlen ihn. Achte auf Tarife, die medizinisch sinnvolle Rücktransporte abdecken.
- Nur auf den Monatsbeitrag schauen. Selbstbehalte, Leistungsgrenzen und die Entwicklung im Alter sind oft wichtiger.
Welche Rolle die Krankenversicherung im Gesamtablauf spielt, zeigt die Auswandern-Checkliste. Wenn du für einen deutschen Auftraggeber weiterarbeiten willst, hängt die Versicherungsfrage eng mit der Sozialversicherung zusammen, mehr dazu unter remote arbeiten aus dem Ausland.
Wie gehst du jetzt am besten vor?
Drei Schritte für diese Woche: Notiere dein Zielland, deinen heutigen Versicherungsstatus und ob du im Zielland arbeiten wirst. Ruf deine Krankenkasse oder deinen Versicherer an und vereinbare einen Beratungstermin. Und hol dir für das Zielland zwei bis drei Angebote ein, damit du vergleichen kannst, bevor du kündigst.
Wenn hinter deinem Auswanderplan noch die Frage steht, mit welcher Arbeit du dein Leben vor Ort finanzierst, findest du im Ratgeber Beiträge zu ortsunabhängigen Einkommensmodellen. Über die Arbeit als digitaler Kundenberater, die per Telefon und Videocall läuft, kannst du in einem kostenlosen Erstgespräch sprechen. Die Versicherungsfrage für dein Zielland klärst du trotzdem immer mit Kasse oder Versicherer.